Plan stratégique annuel : le calendrier de planification pas à pas
Plan stratégique annuel : le calendrier sur 12 mois, de la revue stratégique au budget et plan annuel puis aux OKR trimestriels, avec les rôles et les pièges.
Par l’équipe RoadmapHero · Mis à jour le · 9 min de lecture
L’essentiel
- La planification stratégique annuelle transforme une stratégie pluriannuelle en 3 à 5 priorités pour l’année, un budget, un portefeuille d’initiatives et des OKR trimestriels.
- Le cycle démarre en général au T3 ou au début du T4 de l’année précédente : revue stratégique, objectifs annuels, plans des directions et budget, arbitrage, validation.
- Le plan annuel fixe le cap et les enveloppes ; les OKR trimestriels déclinent ce cap en résultats mesurables et permettent d’ajuster sans tout replanifier.
- Un plan annuel reste vivant grâce à des revues trimestrielles, une révision de mi-année et des règles de réallocation décidées à l’avance.
La planification stratégique annuelle est le processus par lequel une direction traduit sa stratégie à plusieurs années en un plan pour l’année à venir : quelques priorités, des objectifs mesurables, un budget et un portefeuille d’initiatives. Elle suit un calendrier précis : revue stratégique à la fin du T3 ou au début du T4, plans des directions et budget en novembre, validation en décembre, puis déclinaison en OKR chaque trimestre. Bien menée, elle produit un plan court que toute l’entreprise comprend.
Mal menée, elle produit un classeur de cent pages validé en décembre, oublié en février, et un budget négocié ligne à ligne sans lien avec la stratégie. Ce guide détaille le calendrier type, les étapes, qui fait quoi, les données à réunir, et surtout comment faire vivre le plan pendant l’année.
Qu’est-ce que la planification stratégique annuelle ?
Plusieurs documents coexistent et sont souvent confondus. Les distinguer évite la moitié des débats :
Le plan stratégique (souvent à 3 ou 5 ans) décrit la vision, le positionnement et les grands choix : quels marchés, quelles offres, quelle ambition.
Le plan annuel traduit ce plan en 3 à 5 priorités pour l’année, avec des objectifs mesurables et les initiatives qui doivent les faire avancer.
Le budget alloue les moyens (effectifs, investissements, dépenses) au plan annuel. Il en est la traduction financière, pas le point de départ.
Les OKR trimestriels déclinent les objectifs annuels en résultats à atteindre sur trois mois, par l’entreprise, les directions et les équipes.
Le principe à retenir : la stratégie décide, le plan annuel priorise, le budget finance, les OKR exécutent. Quand le budget est construit avant les priorités, l’année est planifiée par reconduction de l’existant. Pour une vue d’ensemble de la chaîne entre vision et travail des équipes, lisez notre guide du pilotage stratégique et de l’exécution.
Le calendrier type de la planification stratégique
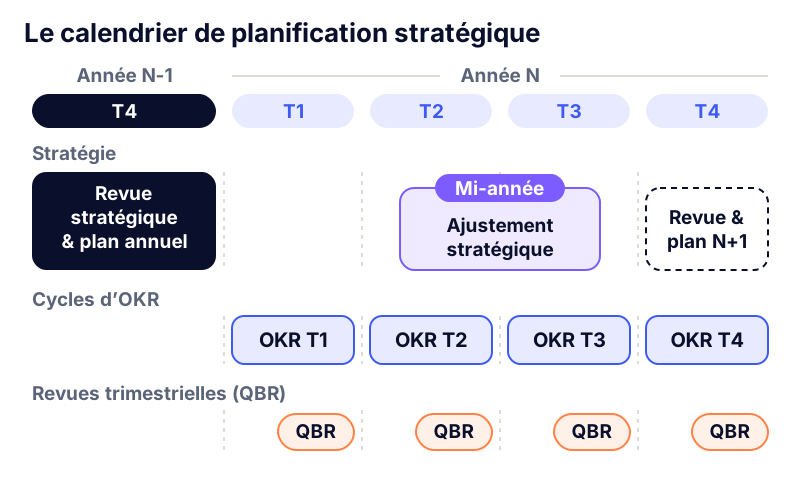
Pour un exercice calé sur l’année civile, le cycle démarre en septembre de l’année N-1 et court jusqu’en décembre de l’année N. Décalez simplement les mois si votre exercice fiscal est différent.
Période | Étape | Qui | Livrable |
|---|---|---|---|
Septembre N-1 | Revue stratégique | COMEX, direction de la stratégie | Diagnostic et 3 à 5 priorités |
Octobre N-1 | Objectifs annuels et enveloppes | COMEX, direction financière | Objectifs chiffrés, enveloppes par direction |
Novembre N-1 | Plans des directions et budget | Directeurs, contrôle de gestion, PMO | Plans, budgets, portefeuille d’initiatives |
Décembre N-1 | Arbitrage et validation | COMEX, conseil d’administration | Plan annuel et budget validés |
Chaque trimestre | OKR et revue trimestrielle | Directions et équipes | OKR du trimestre, bilan du précédent |
Juin-juillet N | Révision de mi-année | COMEX | Priorités confirmées ou ajustées, réallocations |
En règle générale, comptez douze à quatorze semaines entre le lancement de la revue stratégique et la validation du plan. En dessous, les directions n’ont pas le temps de construire des plans sérieux ; au-dessus, l’exercice s’enlise et le contexte change avant la fin.
Les 5 étapes du processus, de la revue stratégique aux OKR
Étape 1 : la revue stratégique
La revue stratégique fait le point sur l’année écoulée et sur le contexte avant de décider de la suivante. Les données à réunir :
Le bilan de l’année : objectifs atteints ou non, initiatives livrées, écarts entre prévu et réel, en jours comme en euros.
Le marché et la concurrence : évolutions de la demande, nouveaux entrants, réglementation.
La voix du client : motifs de churn, demandes récurrentes, retours des commerciaux et du support.
Les capacités internes : effectifs, compétences, dette technique, projets déjà engagés qui consommeront de la capacité l’an prochain.
Les risques : dépendances critiques, fournisseurs, sécurité, trésorerie.
Le livrable n’est pas un rapport : c’est une courte liste de 3 à 5 priorités pour l’année, argumentées, et une liste explicite de ce que l’entreprise ne fera pas.
Étape 2 : fixer les objectifs annuels et les enveloppes
Le COMEX transforme chaque priorité en un ou deux objectifs mesurables (chiffre d’affaires sur un segment, rétention, délai de mise en service, marge). Une North Star Metric peut servir de fil conducteur si elle est déjà définie. La direction financière propose en parallèle des enveloppes par direction, cohérentes avec les priorités : une priorité sans moyens n’est qu’un souhait.
Étape 3 : les plans des directions et le budget
Chaque direction construit son plan : les initiatives qui serviront les objectifs, la charge estimée, les recrutements nécessaires, les dépendances avec les autres directions. C’est la partie ascendante du processus. Le PMO ou la direction de la stratégie consolide ces plans en un portefeuille unique, ce qui fait apparaître les doublons, les conflits de ressources et les objectifs orphelins. Les méthodes de gestion de portefeuille de projets aident à classer ces initiatives avant l’arbitrage.
Étape 4 : l’arbitrage et la validation
La somme des plans dépasse presque toujours les moyens disponibles. L’arbitrage consiste à choisir ce qui entre, ce qui attend et ce qui sort, sur des critères connus de tous : contribution aux objectifs, coût, risque, dépendances. Le COMEX valide ensuite le plan annuel et le budget, puis le présente au conseil d’administration si la gouvernance l’exige. Les techniques pour présenter une roadmap au comité de direction s’appliquent aussi à cette séance.
Étape 5 : décliner le plan en OKR trimestriels
Le plan annuel fixe le cap ; les OKR le rendent exécutable. En début de trimestre, l’entreprise choisit les OKR qui feront avancer les objectifs annuels ce trimestre-ci, puis les directions et les équipes proposent les leurs. Notre guide pour déployer les OKR dans l’entreprise détaille ce cycle et l’équilibre entre objectifs descendants et propositions des équipes.
Qui fait quoi dans la planification annuelle ?
La planification échoue souvent parce que les rôles sont flous. Une répartition classique :
Le dirigeant et le COMEX tranchent les priorités, arbitrent les moyens et portent le plan devant l’entreprise.
La direction financière construit les enveloppes, consolide le budget et vérifie la cohérence entre ambition et moyens.
La direction de la stratégie ou le PMO organise le calendrier, fournit les modèles, consolide les plans et prépare les arbitrages. Voir notre article sur le rôle du PMO et sa mise en place.
Les directeurs construisent le plan de leur direction et s’engagent sur des objectifs.
Les équipes estiment la charge, signalent les dépendances et proposent leurs OKR.
Le conseil d’administration, le cas échéant, valide le budget et les grandes orientations.
Nommez un propriétaire unique du processus. Sans lui, chaque direction avance à son rythme et le calendrier glisse de plusieurs semaines.
Comment faire vivre le plan annuel pendant l’année ?
Un plan validé en décembre est déjà partiellement faux en mars. Ce n’est pas un échec : c’est la raison pour laquelle il faut des mécanismes d’ajustement prévus dès le départ.
La revue trimestrielle (QBR) : bilan des OKR du trimestre, état des objectifs annuels, décisions pour le trimestre suivant. C’est le vrai moment de pilotage.
La révision de mi-année : en juin ou juillet, le COMEX confirme ou ajuste les priorités à la lumière du premier semestre et du contexte.
Des règles de réallocation : décidez à l’avance qui peut déplacer quel montant ou quelle capacité sans repasser en COMEX. Cela évite de geler un budget devenu inutile.
Un suivi visible en continu : l’avancement de chaque objectif et du portefeuille doit être consultable à tout moment, sans attendre le reporting mensuel. Un tableau de bord de direction d’une page suffit.
Une réserve de capacité : garder une part de la capacité non allouée, par exemple 10 à 15 % à titre indicatif, permet d’absorber l’imprévu sans casser le plan.
Dans RoadmapHero, chaque initiative et chaque ticket est rattaché à l’objectif et au résultat clé qu’il sert, et l’avancement remonte depuis les outils des équipes. Quand le cap change, les poids du HeroScore s’ajustent en un clic et les priorités se recalculent, avec les capacités suivies en jours-homme et en euros, estimé contre réel.
Les pièges de la planification stratégique annuelle
Le piège le plus coûteux est de construire le budget avant les priorités. Le budget reconduit alors l’existant avec quelques pourcents de plus ou de moins, et le plan stratégique devient un texte d’accompagnement.
Trop de priorités : au-delà de cinq, plus rien n’est prioritaire et les arbitrages se font au fil de l’eau.
Un plan trop détaillé : planifier chaque projet au mois près sur douze mois donne une illusion de contrôle et rend chaque changement coûteux.
Un processus interminable : quand la planification occupe tout le T4, l’exécution de l’année en cours en pâtit.
Pas de lien avec la capacité réelle : additionner des initiatives sans regarder qui les fera produit un plan irréalisable dès janvier.
Un plan figé : sans revue trimestrielle ni règle de réallocation, les équipes contournent le plan au lieu de l’ajuster.
Un plan invisible : si les équipes ne peuvent pas relier leur travail à une priorité annuelle, elles ne le feront pas.
Checklist pour votre prochain cycle
Le calendrier est publié avant la fin de l’été, avec un propriétaire nommé.
Le bilan de l’année en cours est prêt avant la revue stratégique.
Le plan tient sur une page : 3 à 5 priorités, leurs objectifs, ce que l’on ne fera pas.
Chaque ligne du budget est reliée à une priorité ou à l’activité courante.
Les OKR du T1 sont prêts avant le 15 janvier.
Les dates des quatre revues trimestrielles et de la révision de mi-année sont déjà dans les agendas.
Pour relier votre plan annuel au travail réel des équipes et le suivre tout au long de l’année, vous pouvez créer un compte.
Questions fréquentes
Quelle différence entre plan stratégique et plan annuel ?
Le plan stratégique couvre en général trois à cinq ans et décrit la vision, les marchés visés et les grands choix. Le plan annuel traduit cette stratégie pour une seule année : trois à cinq priorités, des objectifs mesurables, les initiatives qui les servent et le budget associé. Le plan annuel change chaque année, le plan stratégique est revu moins souvent.
Quand commencer la planification stratégique annuelle ?
Pour un exercice calé sur l’année civile, lancez la revue stratégique en septembre ou au début d’octobre. Comptez douze à quatorze semaines jusqu’à la validation du plan et du budget en décembre. Commencer plus tard oblige à valider dans l’urgence, commencer beaucoup plus tôt expose à des hypothèses dépassées au moment du lancement de l’année.
Faut-il faire le budget avant ou après le plan stratégique annuel ?
Après la définition des priorités, et en parallèle des plans des directions. Le budget est la traduction financière du plan : il alloue les moyens aux priorités retenues. Le construire en premier revient à reconduire l’existant et à chercher ensuite une stratégie qui le justifie. Des enveloppes indicatives peuvent néanmoins cadrer les plans des directions.
Comment relier le plan annuel aux OKR ?
Les objectifs annuels servent de cadre aux OKR trimestriels. Chaque trimestre, l’entreprise choisit les résultats clés qui feront avancer les objectifs annuels, puis les directions et les équipes proposent les leurs. Les revues trimestrielles mesurent la progression et permettent d’ajuster le trimestre suivant sans rouvrir tout le plan annuel.
Qui doit piloter le processus de planification stratégique ?
Le COMEX décide, mais un propriétaire unique doit organiser le processus : direction de la stratégie, PMO d’entreprise ou direction financière selon les organisations. Il publie le calendrier, fournit les modèles, consolide les plans des directions, prépare les arbitrages et s’assure que les revues trimestrielles ont bien lieu pendant l’année.